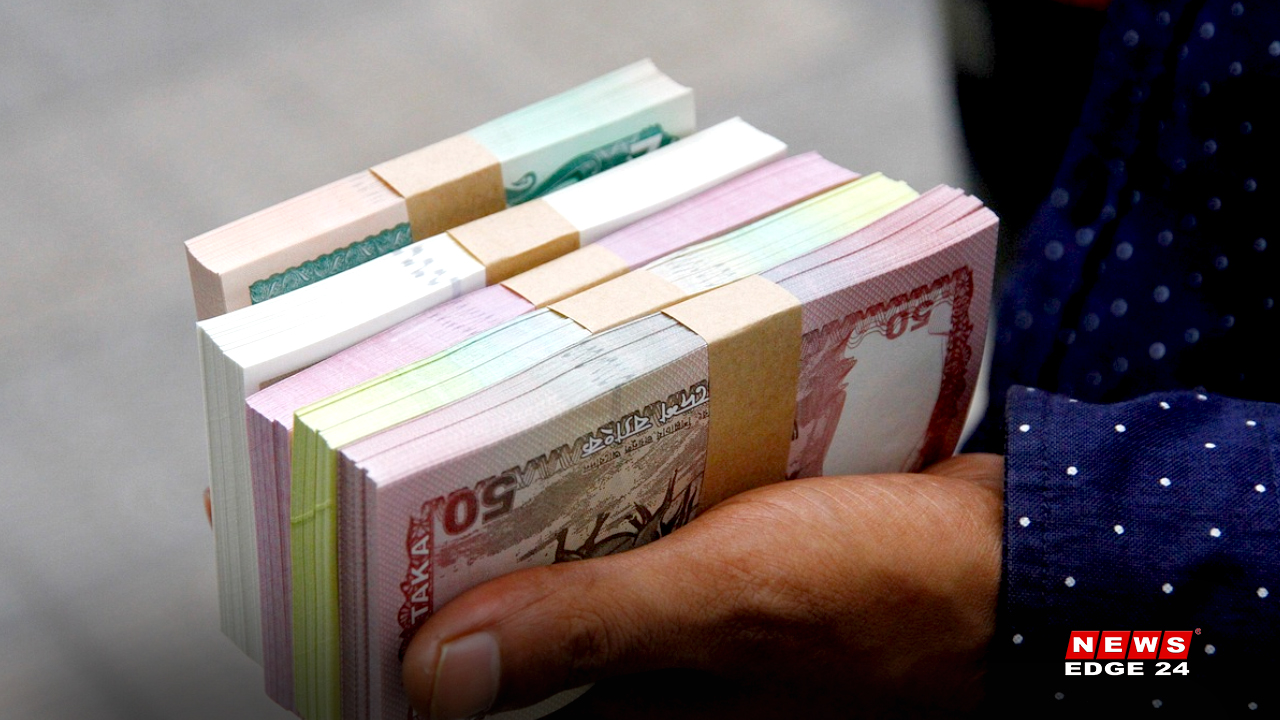
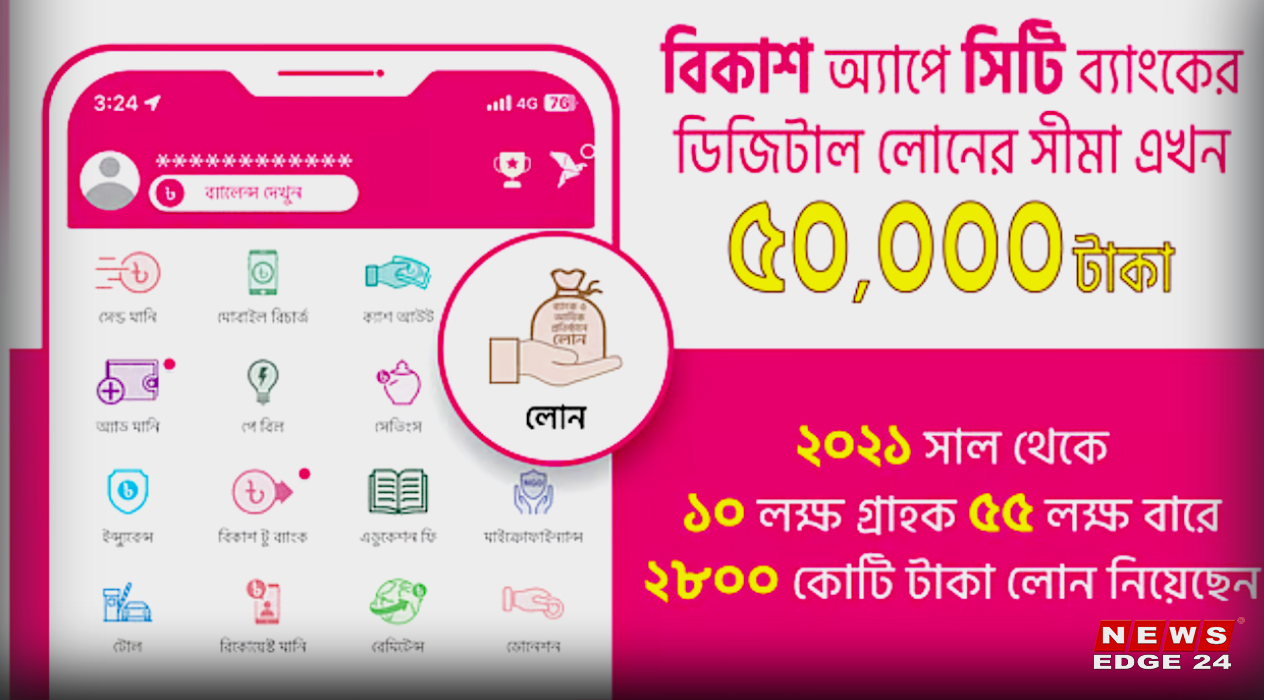
দি সিটি ব্যাংক মোবাইল আর্থিক সেবাদাতা (এমএফএস) প্রতিষ্ঠান বিকাশের গ্রাহকদের জন্য ডিজিটাল ন্যানো ঋণের সীমা বাড়িয়ে ৫০,০০০ টাকা করেছে, যা পূর্বে ছিল ৩০,০০০ টাকা। বুধবার (১৮ জুন ২০২৫) বিকাশের এক সংবাদ বিজ্ঞপ্তিতে এ তথ্য জানানো হয়। এই উদ্যোগ বাংলাদেশ ব্যাংকের নির্দেশনা মেনে গ্রাহকের চাহিদা ও আর্থিক অন্তর্ভুক্তি বাড়ানোর লক্ষ্যে গৃহীত হয়েছে।
ডিজিটাল ন্যানো ঋণের বিবরণ
২০২১ সালে সিটি ব্যাংক ও বিকাশের যৌথ উদ্যোগে চালু হওয়া এই ডিজিটাল ন্যানো ঋণসেবা ব্যাংক শাখায় না গিয়ে বা কাগজপত্র ছাড়াই তাৎক্ষণিক ঋণ প্রদান করে। বিকাশ অ্যাপের ‘লোন’ আইকনে ট্যাপ করে যোগ্য গ্রাহকেরা ৫০০ থেকে ৫০,০০০ টাকা পর্যন্ত ঋণ নিতে পারেন। ঋণের পরিমাণ নির্ভর করে গ্রাহকের বিকাশ অ্যাকাউন্টে লেনদেনের ইতিহাস ও সিটি ব্যাংকের ক্রেডিট রিস্ক ম্যানেজমেন্ট নীতিমালার উপর। ঋণের সর্বোচ্চ মেয়াদ ৬ মাস, এবং কিস্তি স্বয়ংক্রিয়ভাবে বিকাশ অ্যাকাউন্ট থেকে কাটা হয়।
ঋণ নেওয়া ও পরিশোধের প্রক্রিয়া
- আবেদন: বিকাশ অ্যাপে ‘লোন’ আইকনে ট্যাপ করে সিটি ব্যাংক অনুমোদিত সীমার মধ্যে ঋণের পরিমাণ লিখতে হবে। শর্তাবলী মেনে পিন দিয়ে নিশ্চিত করলেই ঋণ তাৎক্ষণিকভাবে বিকাশ অ্যাকাউন্টে জমা হয়।
- পরিশোধ: ঋণের কিস্তি নির্ধারিত তারিখে স্বয়ংক্রিয়ভাবে কাটা হয়। গ্রাহক চাইলে মেয়াদের আগে আংশিক বা পুরো ঋণ পরিশোধ করতে পারেন, যার ফলে শুধু ব্যবহৃত দিনের জন্য সুদ দিতে হবে। অগ্রিম পরিশোধে কোনো অতিরিক্ত ফি নেই।
- সুদ ও ফি: সুদের হার বার্ষিক ৯%, যা দৈনিক হিসাবে গণনা করা হয়। প্রসেসিং ফি ০.৫৭৫% (ভ্যাটসহ), ঋণ বিতরণের সময় কাটা হয়। দেরিতে পরিশোধে বার্ষিক ১.৫% জরিমানা সুদ প্রযোজ্য।
যোগ্যতা ও আর্থিক অন্তর্ভুক্তি
ঋণ পেতে গ্রাহকের বিকাশ অ্যাকাউন্টে বায়োমেট্রিক ই-কেওয়াইসি সম্পন্ন থাকতে হবে এবং নিয়মিত লেনদেনের রেকর্ড থাকতে হবে। যারা এখনো যোগ্য নন, তারা বিকাশ অ্যাপে অ্যাড মানি, সেভিংস, পেমেন্ট, বা মোবাইল রিচার্জের মতো সেবা নিয়মিত ব্যবহার করে যোগ্যতা অর্জন করতে পারেন। এই ঋণসেবা বিশেষ করে নারী, গ্রামীণ জনগোষ্ঠী, এবং অব্যাংক জনগোষ্ঠীর জন্য আর্থিক অন্তর্ভুক্তি ত্বরান্বিত করছে।
২০২১ থেকে এখন পর্যন্ত ১০ লাখ বিকাশ গ্রাহক ৫৫ লাখ বারের বেশি ঋণ নিয়েছেন, যার মোট পরিমাণ প্রায় ২,৮০০ কোটি টাকা। ডিফল্ট রেট ১%-এর কম, যা এই সেবার সাফল্যের প্রমাণ। সিটি ব্যাংকের ডেপুটি ম্যানেজিং ডিরেক্টর আরুপ হায়দার বলেন, “গ্রাহকের ডিজিটাল পেমেন্ট আচরণের তথ্য ব্যবহার করে আমরা ঋণযোগ্যতা নির্ধারণ করি। এটি দীর্ঘমেয়াদে ক্রেডিট ক্ষমতা বাড়াবে।”