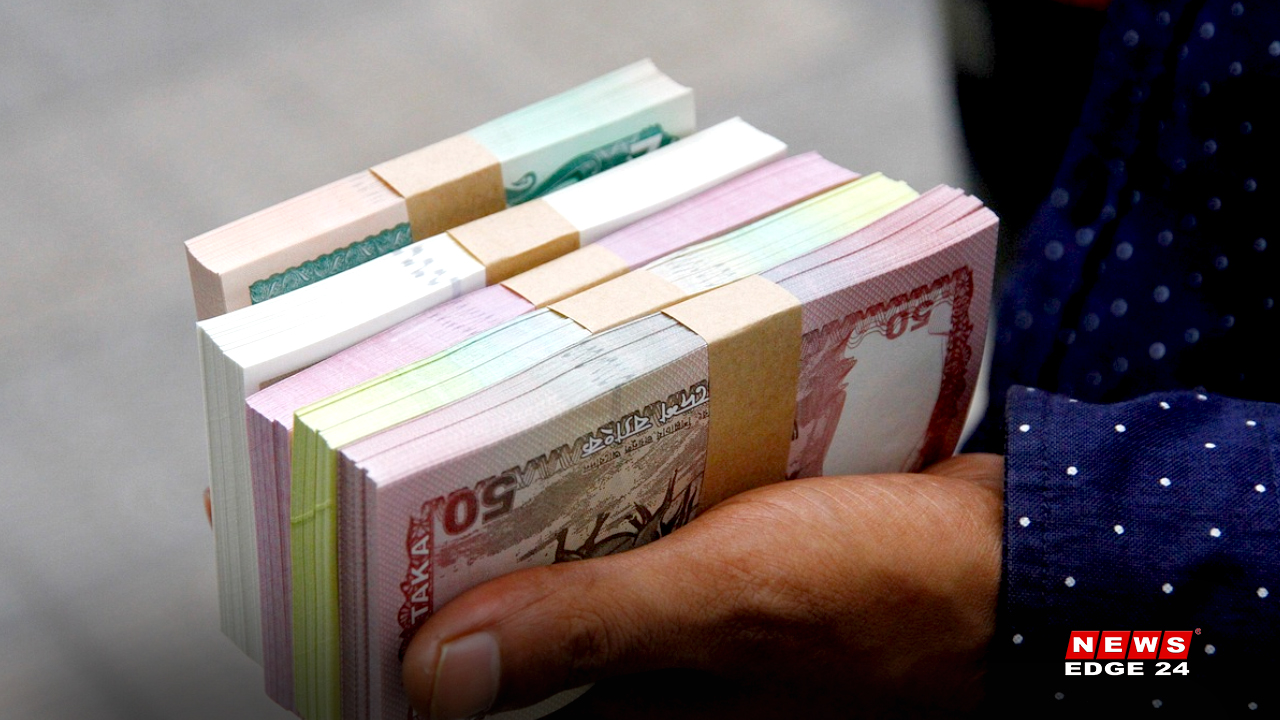
অন্তর্বর্তীকালীন সরকারের অধীনে বাংলাদেশে রেমিট্যান্স প্রবাহ ২০২৪ সালের আগস্ট থেকে অভূতপূর্ব বৃদ্ধি পেয়েছে। গত মার্চে (৩২৯ কোটি ডলার) এবং এপ্রিলে (২৭৫ কোটি ডলার) দেশের ইতিহাসে যথাক্রমে সর্বোচ্চ এবং দ্বিতীয় সর্বোচ্চ মাসিক রেমিট্যান্স রেকর্ড করা হয়েছে। মে ২০২৫-এর প্রথম ২৪ দিনে ২২৪ কোটি ৬০ লাখ ৭০ হাজার ডলার (প্রায় ২.২৫ বিলিয়ন ডলার) এসেছে, যা বাংলাদেশি মুদ্রায় (প্রতি ডলার ১২২ টাকা হিসাবে) ২৭,৪০১ কোটি টাকার সমান। এটি প্রতিদিন গড়ে ৯ কোটি ৩৫ লাখ ডলার বা ১,১৪২ কোটি টাকার প্রবাহ নির্দেশ করে।
যদি এই প্রবণতা মাসের বাকি দিনগুলোতে (২৫-৩১ মে) অব্যাহত থাকে, তবে মে মাসে মোট রেমিট্যান্স ২.৮৫ থেকে ৩ বিলিয়ন ডলারে পৌঁছাতে পারে, যা মার্চের রেকর্ড ভঙ্গ করে নতুন ঐতিহাসিক মাইলফলক স্থাপন করবে। এই সম্ভাবনা বাংলাদেশের অর্থনীতির জন্য একটি উল্লেখযোগ্য ইতিবাচক সংকেত।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, মে মাসের প্রথম ২৪ দিনে রেমিট্যান্সের বিভাজন নিম্নরূপ:
- রাষ্ট্রীয় মালিকানাধীন ব্যাংক: ৬৬ কোটি ৫৩ লাখ ডলার
- বিশেষায়িত ব্যাংক (কৃষি ব্যাংক): ২০ কোটি ৫০ লাখ ডলার
- বেসরকারি ব্যাংক: ১৩৭ কোটি ১৬ লাখ ৮০ হাজার ডলার
- বিদেশি ব্যাংক: ৪১ লাখ ৩০ হাজার ডলার
আটটি ব্যাংক—বিশেষায়িত রাজশাহী কৃষি উন্নয়ন ব্যাংক, বেসরকারি কমিউনিটি ব্যাংক, সিটিজেন্স ব্যাংক, আইসিবি ইসলামী ব্যাংক, পদ্মা ব্যাংক, এবং বিদেশি হাবিব ব্যাংক, ন্যাশনাল ব্যাংক অব পাকিস্তান, এবং স্টেট ব্যাংক অব ইন্ডিয়া—এই সময়ে কোনো রেমিট্যান্স পায়নি। এই ব্যাংকগুলোর সীমিত ভূমিকা রেমিট্যান্স প্রবাহের ক্ষেত্রে তাদের প্রতিযোগিতামূলক সক্ষমতা বা প্রবাসীদের মধ্যে জনপ্রিয়তার অভাব নির্দেশ করে।
২০২৪-২৫ অর্থবছরে (জুলাই ২০২৪-এপ্রিল ২০২৫) মাসভিত্তিক রেমিট্যান্স প্রবাহ নিম্নরূপ:
- জুলাই: ১৯১ কোটি ৩৭ লাখ ৭০ হাজার ডলার
- আগস্ট: ২২২ কোটি ১৩ লাখ ২০ হাজার ডলার
- সেপ্টেম্বর: ২৪০ কোটি ৪১ লাখ ডলার
- অক্টোবর: ২৩৯ কোটি ৫০ লাখ ডলার
- নভেম্বর: ২২০ কোটি ডলার
- ডিসেম্বর: ২৬৪ কোটি ডলার
- জানুয়ারি: ২১৯ কোটি ডলার
- ফেব্রুয়ারি: ২৫৩ কোটি ডলার
- মার্চ: ৩২৯ কোটি ডলার
- এপ্রিল: ২৭৫ কোটি ডলার
মে মাসের প্রথম ২৪ দিনে ২.২৫ বিলিয়ন ডলার যোগ হওয়ায়, এই অর্থবছরে মোট রেমিট্যান্স ২৫.৪৬ বিলিয়ন ডলার ছাড়িয়েছে। এটি গত অর্থবছরের একই সময়ের (১৯.৭২ বিলিয়ন ডলার) তুলনায় ২৭.৭% বৃদ্ধি পেয়েছে।
রেমিট্যান্স প্রবাহের এই অভূতপূর্ব বৃদ্ধির পেছনে বেশ কয়েকটি কারণ রয়েছে:
- হুন্ডি কার্যক্রম হ্রাস: ২০২৪ সালের রাজনৈতিক পরিবর্তনের পর হুন্ডি ব্যবস্থার উপর কঠোর নজরদারি বৃদ্ধি পেয়েছে। অনেক হুন্ডি ব্যবসায়ী গ্রেপ্তার বা পলাতক, ফলে প্রবাসীরা ব্যাংকিং চ্যানেল ব্যবহার করছেন। এটি আনুষ্ঠানিক রেমিট্যান্স প্রবাহ বাড়িয়েছে।
- আকর্ষণীয় বিনিময় হার: বাংলাদেশ ব্যাংক বাজারভিত্তিক বিনিময় হার প্রবর্তন করেছে, যা হুন্ডির তুলনায় ব্যাংকিং চ্যানেলকে আরও লাভজনক করেছে। বর্তমানে রেমিট্যান্সের জন্য সর্বোচ্চ হার ১২২ টাকা, এবং ব্যাংকগুলো ১ টাকা পর্যন্ত অতিরিক্ত মার্জিন নিতে পারে।
- প্রণোদনা ও সেবা উন্নতি: সরকার ২.৫% প্রণোদনা অব্যাহত রেখেছে, এবং কিছু ব্যাংক অতিরিক্ত প্রণোদনা দিচ্ছে। তাৎক্ষণিক লেনদেন এবং নিরাপদ সেবা প্রবাসীদের আস্থা বাড়িয়েছে।
- অর্থ পাচার নিয়ন্ত্রণ: রাজনৈতিক অস্থিরতার পর অর্থ পাচারকারীদের উপর নজরদারি বাড়ায় হুন্ডির মাধ্যমে অর্থ স্থানান্তর কমেছে।
- বৈশ্বিক চাহিদা: মধ্যপ্রাচ্য, ইউরোপ, এবং উত্তর আমেরিকার শ্রমবাজারে বাংলাদেশি প্রবাসীদের চাহিদা বেশি থাকায় রেমিট্যান্স প্রবাহে ধারাবাহিকতা রয়েছে।
রেমিট্যান্স বৃদ্ধি বাংলাদেশের অর্থনীতিতে গভীর প্রভাব ফেলছে:
- বৈদেশিক মুদ্রার রিজার্ভ: বাংলাদেশের রিজার্ভ বেড়ে ২৭ বিলিয়ন ডলারে পৌঁছেছে (আইএমএফের বিপিএম৬ পদ্ধতিতে ২০.৪৬ বিলিয়ন ডলার), যা আমদানি বিল পরিশোধে সহায়ক।
- বর্তমান হিসাব ঘাটতি হ্রাস: ২০২৪-২৫ অর্থবছরের জুলাই-জানুয়ারিতে বর্তমান হিসাব ঘাটতি ৮৭% কমে ৫৫২ মিলিয়ন ডলারে নেমেছে, যা গত বছর ছিল ৪.২৮ বিলিয়ন ডলার।
- টাকার মান স্থিতিশীলতা: আনুষ্ঠানিক ও অনানুষ্ঠানিক বিনিময় হারের ব্যবধান কমার ফলে ডলার বাজার স্থিতিশীল হয়েছে।
- অভ্যন্তরীণ বিনিয়োগ: রেমিট্যান্স প্রবাহ গ্রামীণ অর্থনীতিতে বিনিয়োগ বাড়াচ্ছে, বিশেষ করে ক্ষুদ্র ব্যবসা ও গৃহনির্মাণে।
মে মাসের বাকি ৬ দিনে (২৫-৩১ মে) যদি প্রতিদিন ৯ কোটি ৩৫ লাখ ডলারের গড় প্রবাহ অব্যাহত থাকে, তবে অতিরিক্ত ৫৬ কোটি ১০ লাখ ডলার (০.৫৬ বিলিয়ন ডলার) যোগ হতে পারে। এর ফলে মোট রেমিট্যান্স ২২৪.৬০ + ৫৬.০০ = ২৮০ কোটি ৭০ লাখ ডলার (২.৮১ বিলিয়ন ডলার) হবে। তবে, ঈদ বা মাস শেষের কারণে প্রবাহ কিছুটা বাড়লে এটি ৩ বিলিয়ন ডলার ছুঁতে পারে।